De la reforma din 2023 la realitatea fiscală din 2026
În octombrie 2023, România a introdus una dintre cele mai importante revizuiri ale cadrului fiscal aplicabil industriei jocurilor de noroc, prin OUG nr. 82/2023. Modificările au vizat taxele de licențiere, autorizarea activităților, contribuțiile pentru joc responsabil și garanțiile financiare.
Trei ani mai târziu, structura inițială a fost completată prin măsuri fiscale și de reglementare suplimentare.
Legea nr. 141/2025 a majorat taxele de autorizare pentru mai multe categorii de jocuri, inclusiv pariurile tradiționale, operatorii online și slot-machine. Modificările au intrat în aplicare la 1 august 2025 și constituie baza fiscală relevantă pentru anul 2026.
Ulterior, OUG nr. 7/2026 a introdus un nivel suplimentar de autorizare pentru activitățile din locații fizice, transferând autorităților locale competențe importante privind aprobarea funcționării acestora.
În consecință, costul operării unei afaceri de jocuri de noroc în România nu mai poate fi evaluat prin simpla raportare la taxa de licență ONJN.
Un operator trebuie să analizeze simultan taxa anuală de licențiere, taxele de autorizare, contribuțiile obligatorii, garanțiile, costurile administrative și, în cazul activităților tradiționale, cerințele locale. Imaginea de ansamblu a regimului este prezentată în ghidul nostru despre licența pentru jocuri de noroc în România.
În 2026, întrebarea relevantă pentru un investitor nu este doar cât costă obținerea unei licențe, ci cât capital este necesar pentru a construi și menține o activitate conformă și sustenabilă.
1. Taxele anuale de licențiere în 2026
Licențierea reprezintă primul nivel al structurii de costuri reglementate.
OUG nr. 77/2009 stabilește taxe anuale diferite în funcție de categoria activității. Acestea sunt distincte de taxele de autorizare a exploatării jocurilor de noroc.
Taxele de licență pentru principalele categorii
| Categoria de activitate | Taxă anuală de licență |
|---|---|
| Jocuri de noroc online – Clasa 1 (B2C) | 300.000 EUR |
| Activități conexe – Clasa 2 (B2B) | 20.000 EUR |
| Jocuri loto la distanță – Clasa III | 200.000 EUR |
| Pariuri tradiționale în cotă fixă | 200.000 EUR |
| Pariuri mutuale | 65.000 EUR |
| Pariuri în contrapartidă | 150.000 EUR |
| Jocuri de cazinou tradiționale | 150.000 EUR |
| Slot-machine tradiționale | 150.000 EUR |
| Cluburi de poker | 25.000 EUR |
| Bingo în săli de joc | 15.000 EUR |
Temei legal: OUG nr. 77/2009, anexa, pct. 1, subpct. I.
Aceste sume reprezintă costurile anuale ale licențierii pentru categoriile indicate. Nu includ taxele de autorizare, contribuțiile suplimentare sau garanțiile financiare.
În cazul licenței Clasa 2, activitățile sunt licențiate distinct, potrivit cadrului aplicabil. Pentru companiile care furnizează software, platforme, procesare de plăți sau alte servicii reglementate, clasificarea corectă a activității trebuie realizată înainte de depunerea dosarului. Categoriile, dosarul și calendarul sunt detaliate în ghidul licenței Clasa 2 (B2B).
Licența Clasa 2 nu trebuie confundată cu autorizația de organizare a jocurilor de noroc pentru jucători. Furnizorul B2B și operatorul B2C au obligații juridice și modele economice diferite.
2. Taxele de autorizare: principalele creșteri aplicabile în 2026
Cea mai importantă diferență față de articolul din 2023 privește taxele aferente autorizațiilor de exploatare.
Prin Legea nr. 141/2025, România a majorat cotele aplicabile unor activități importante, fără să modifice în mod corespunzător toate taxele fixe de licențiere.
Taxe de autorizare aplicabile în 2026
| Activitate | Taxă anuală de autorizare |
|---|---|
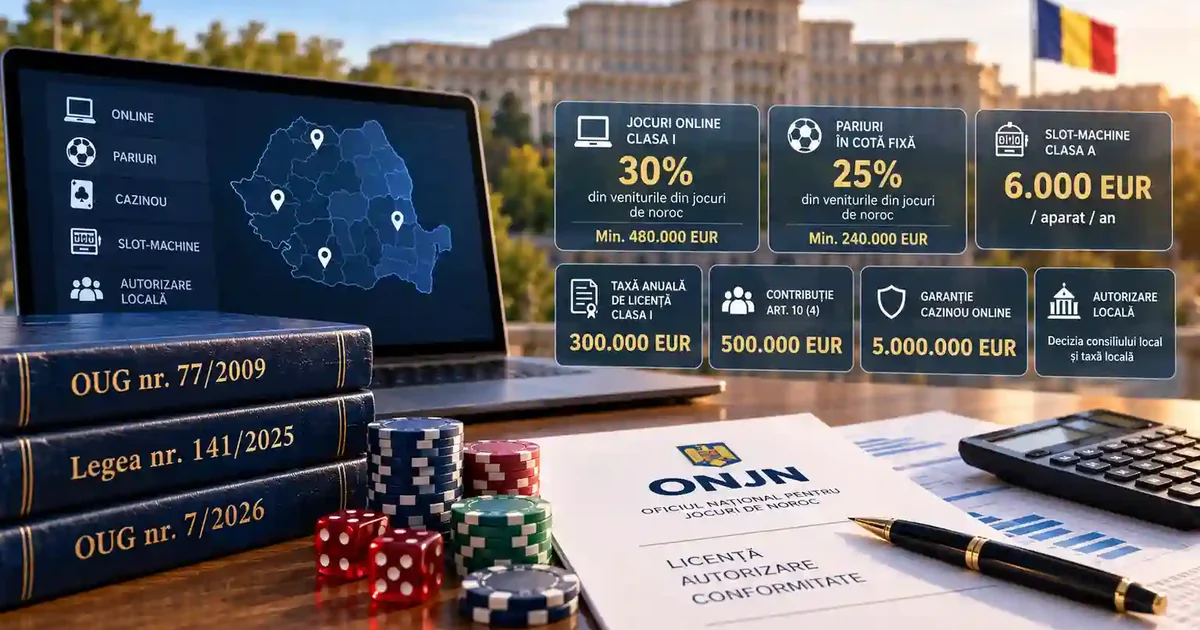
| Jocuri online Clasa 1 | 30% din veniturile din jocuri de noroc, minimum 480.000 EUR |
| Jocuri online Clasa III | 30% din veniturile din jocuri de noroc, minimum 480.000 EUR |
| Pariuri tradiționale în cotă fixă | 25% din veniturile din jocuri de noroc, minimum 240.000 EUR |
| Pariuri mutuale tradiționale | 25%, minimum 144.000 EUR |
| Pariuri tradiționale în contrapartidă | 25%, minimum 240.000 EUR |
| Slot-machine Clasa A | 6.000 EUR/aparat |
| Cazinou tradițional, București | 70.000 EUR/masă |
| Cazinou tradițional, în afara Bucureștiului | 40.000 EUR/masă |
| Club de poker, București | 82.500 EUR/locație |
| Club de poker, în afara Bucureștiului | 38.500 EUR/locație |
Temei legal: OUG nr. 77/2009, anexa, pct. 1, subpct. II, astfel cum a fost modificată prin art. LXII din Legea nr. 141/2025.
Pentru operatorii online Clasa 1, creșterea de la 21% la 30% modifică semnificativ structura de costuri.
Și pragul minim a crescut, de la 400.000 EUR la 480.000 EUR anual.
Pentru pariurile tradiționale în cotă fixă, cota a crescut de la 21% la 25%, iar pragul minim anual de la 200.000 EUR la 240.000 EUR.
În cazul slot-machine Clasa A, taxa anuală de autorizare a crescut de la 5.300 EUR la 6.000 EUR pentru fiecare aparat.
Aceste modificări sunt în vigoare din 1 august 2025. Legea a prevăzut și recalcularea taxelor pentru perioada rămasă din autorizațiile aflate deja în perioada de valabilitate la momentul aplicării noilor niveluri.
Ce înseamnă veniturile din jocuri de noroc?
Articolul 1¹ din OUG nr. 77/2009 definește baza relevantă pentru calculul taxei de autorizare.
În situația obișnuită, aceasta reprezintă diferența dintre sumele încasate de la jucători cu titlu de taxă de participare și premiile acordate, inclusiv jackpoturile.
Această valoare este utilizată frecvent în industrie sub denumirea de Gross Gaming Revenue (GGR).
În cazul jocurilor pentru care operatorul percepe comisioane de la participanți, legislația prevede un mecanism distinct de determinare a venitului.
Un aspect important pentru planificarea financiară: taxa de autorizare se raportează la veniturile definite de legislația specială, nu la profitul contabil rămas după salarii, marketing, chirii sau costuri tehnologice.
Prin urmare, o activitate poate înregistra un GGR pozitiv și poate datora taxe substanțiale chiar dacă rezultatul său financiar final este redus sau negativ.
3. Cât costă în realitate un operator online Clasa 1?
Pentru a înțelege impactul economic, este util să separăm costurile fixe de obligațiile calculate în funcție de activitate.
Un operator online Clasa 1 are, în scenariul de bază, următoarele obligații recurente relevante:
| Componentă | Valoare anuală |
|---|---|
| Taxă de licență Clasa 1 | 300.000 EUR |
| Contribuție conform art. 10 alin. (4) | 500.000 EUR |
| Taxă minimă de autorizare | 480.000 EUR |
| Total minim al acestor componente | 1.280.000 EUR |
Acest total este ilustrativ pentru un operator al cărui venit din jocuri nu conduce la o taxă de autorizare mai mare decât minimul legal.
Nu include garanția financiară, taxele administrative inițiale, costurile tehnice, marketingul, serviciile profesionale, impozitele generale ale societății și alte obligații aplicabile. Pașii, dosarul și un calculator al costurilor sunt disponibile în ghidul licenței Clasa 1 (B2C), iar cerințele privind societatea în ghidul de înființare a unei firme pentru licența Clasa 1.
Exemplu: operator cu GGR anual de 4 milioane EUR
La un GGR anual de 4 milioane EUR, taxa de autorizare de 30% reprezintă 1,2 milioane EUR.
Adăugând taxa de licență de 300.000 EUR și contribuția anuală de 500.000 EUR, rezultă obligații anuale de 2 milioane EUR pentru aceste trei componente.
Calculul ilustrează presiunea fiscală asupra modelului de afaceri, dar nu reprezintă totalul taxelor și cheltuielilor unui operator.
Implicația comercială este directă: un model de business construit pe ipotezele fiscale din 2023 poate prezenta în 2026 o marjă operațională semnificativ diferită.
Operatorii ar trebui să își actualizeze proiecțiile financiare utilizând cotele actuale, volume realiste de activitate și scenarii de creștere sau scădere a veniturilor.
4. Contribuțiile anuale pentru joc responsabil și alte taxe speciale
Pe lângă licențiere și autorizare, OUG nr. 77/2009 stabilește contribuții anuale pentru finanțarea activităților prevăzute la art. 10 alin. (4), inclusiv prevenirea dependenței de jocuri de noroc și protecția grupurilor vulnerabile.
Aceste contribuții sunt distincte de taxele de autorizare.
Principalele valori aplicabile în 2026 includ:
| Categoria | Contribuție anuală |
|---|---|
| Operator online Clasa 1 | 500.000 EUR |
| Furnizor licențiat Clasa 2 | 15.000 EUR |
| Operator online Clasa III | 100.000 EUR |
| Pariuri tradiționale în cotă fixă | 200.000 EUR |
| Pariuri mutuale | 50.000 EUR |
| Pariuri în contrapartidă | 100.000 EUR |
| Jocuri de cazinou tradiționale | 4.000 EUR/masă |
| Cluburi de poker | 5.000 EUR/club |
| Slot-machine | 500 EUR/aparat |
Pentru primul an calendaristic de acordare a licenței, contribuția se achită, ca regulă, în termen de 10 zile de la aprobarea documentației. Pentru anii următori, termenul este 25 ianuarie.
Pentru aparatele slot-machine există dispoziții specifice privind calculul și plata contribuției în raport cu autorizarea fiecărui mijloc de joc, aplicabile începând cu anul 2026.
Taxa de viciu pentru slot-machine și VLT
Începând cu 1 august 2025, taxa de viciu aplicabilă aparatelor slot-machine prevăzute de lege și terminalelor de videoloterie (VLT) este de 1.000 EUR pentru fiecare post autorizat, anual, cu plata efectuată lunar conform regulilor legale.
Pentru un aparat slot-machine Clasa A, cele trei componente principale asociate direct mijlocului de joc sunt:
- 6.000 EUR taxă anuală de autorizare;
- 500 EUR contribuție anuală;
- 1.000 EUR taxă de viciu anuală.
Rezultatul este de 7.500 EUR anual pe aparat, înainte de repartizarea taxei generale de licență, a garanției, a eventualelor taxe locale și a cheltuielilor operaționale.
În cazul videoloteriei și al jocurilor loto există și taxe speciale distincte, inclusiv cota de 4,5% pentru VLT și taxa de 8% pentru jocurile loto, cu excepția videoloteriei, în condițiile prevăzute de anexă.
Taxa pentru publicitatea jocurilor de noroc
Articolul 1² din OUG nr. 77/2009 reglementează și o taxă de promovare de 5% din valoarea anumitor contracte de publicitate.
Sfera sa de aplicare privește contractele definite de lege, inclusiv anumite modalități de promovare în spații publice și prin televiziune. Nu trebuie interpretată automat ca o taxă de 5% asupra tuturor cheltuielilor de marketing digital sau asupra întregului buget de promovare.
Tratamentul trebuie stabilit în funcție de obiectul contractului, părțile implicate și modalitatea concretă de publicitate.
5. Garanțiile financiare în 2026
Taxele reprezintă doar o parte a capitalului necesar unui operator de jocuri de noroc.
Articolul 29 din OUG nr. 77/2009 reglementează garanțiile constituite pentru acoperirea riscului de neplată a obligațiilor către bugetul general consolidat.
Nivelurile fixe aplicabile din 1 ianuarie 2025 rămân relevante în 2026.
| Categoria | Garanție |
|---|---|
| Jocuri tradiționale, cu excepția cazinourilor | 1.000.000 EUR |
| Cazinou tradițional | 3.000.000 EUR |
| Jocuri online, cu excepția cazinourilor online | 2.000.000 EUR |
| Cazinou online | 5.000.000 EUR |
Aceste sume nu trebuie confundate cu taxele achitate anual.
Garanția reprezintă o obligație de asigurare a riscului fiscal, care poate fi îndeplinită prin instrumentele admise de legislație, inclusiv garanții bancare și alte forme prevăzute de art. 29.
Modificările introduse prin Legea nr. 141/2025 au vizat inclusiv condițiile privind polițele de asigurare de garanție.
Din perspectiva unui investitor, diferența este importantă: garanția nu este, în mod obișnuit, o cheltuială fiscală definitivă, dar poate implica imobilizarea de resurse, costuri bancare, colateral sau limite de credit.
Un operator online care intenționează să lanseze un cazinou trebuie să analizeze cerința de garanție de 5 milioane EUR separat de bugetul necesar licențierii și autorizării.
O licență poate fi accesibilă din punctul de vedere al taxei anuale, dar dificil de susținut din perspectiva capitalului și a lichidității.
6. Modificarea majoră din 2026: autorizarea locală și taxele stabilite de consiliile locale
OUG nr. 7/2026, publicată în Monitorul Oficial nr. 146 din 25 februarie 2026, a introdus una dintre cele mai importante schimbări pentru operatorii tradiționali.
Prin noul art. 18¹ din OUG nr. 77/2009, consiliile locale au competența de a decide dacă activitățile de jocuri de noroc pot fi desfășurate pe teritoriul unității administrativ-teritoriale.
Atunci când aceste activități sunt permise, funcționarea în locații fizice este condiționată de obținerea unei autorizații locale anuale.
Autoritățile locale pot stabili zonele în care sunt permise activitățile și cuantumul taxei locale aferente autorizației, calculat în funcție de suprafața spațiului în care se desfășoară activitatea.
Taxa locală anuală trebuie achitată în termen de 30 de zile de la emiterea autorizației de funcționare.
Regimul tranzitoriu pentru operatorii existenți
OUG nr. 7/2026 prevede o regulă importantă pentru operatorii care dețineau autorizații ONJN valabile la momentul intrării sale în vigoare.
Pentru aceștia, prevederile referitoare la noua autorizare locală devin aplicabile la expirarea perioadei de autorizare existente. Taxa locală nu este datorată pentru perioada protejată de această regulă tranzitorie.
Această distincție trebuie verificată individual pentru fiecare locație și autorizație.
Implicații pentru operatori
În 2026, evaluarea unei locații nu se limitează la trafic, chirie și potențialul comercial.
Înainte de deschiderea sau continuarea activității, operatorul trebuie să verifice hotărârile consiliului local, regulamentul de autorizare, zonele permise, taxa aplicabilă și data expirării autorizațiilor existente.
Pentru aparatele slot-machine continuă să fie relevantă și condiția privind amplasarea în unități administrativ-teritoriale cu o populație după domiciliu mai mare de 15.000 de locuitori, în condițiile art. 15 alin. (2) lit. b¹).
Un amplasament profitabil din perspectivă comercială poate deveni neviabil dacă nu îndeplinește condițiile de funcționare sau dacă autoritatea locală decide să nu permită activitatea.
Pentru operatorii cu rețele extinse, este necesară o analiză individuală a fiecărei localități, nu doar o proiecție financiară agregată la nivel național. Impactul practic al ordonanței asupra sălilor de slot-machine este analizat în articolul nostru în limba engleză despre OUG 7/2026 și slot-machine, iar dreptul de veto local și reînnoirea licențelor B2B în actualizarea legislativă din 2026 (în limba engleză).
7. Impozitarea câștigurilor jucătorilor în 2026
Fiscalitatea operatorilor trebuie diferențiată de impozitul aplicabil veniturilor obținute de participanții la joc.
Legea nr. 141/2025 a modificat și art. 110 din Codul fiscal, introducând un nou barem aplicabil începând cu 1 august 2025.
| Venit brut primit de jucător | Impozit |
|---|---|
| Până la 10.000 lei inclusiv | 4% |
| Peste 10.000 lei și până la 66.750 lei inclusiv | 400 lei + 20% din suma care depășește 10.000 lei |
| Peste 66.750 lei | 11.750 lei + 40% din suma care depășește 66.750 lei |
Pentru jocurile online, impozitul se determină și se reține la sursă la transferul fondurilor din contul de joc către contul bancar sau similar al jucătorului.
În cazul veniturilor din jocurile caracteristice cazinourilor, cluburilor de poker, slot-machine și lozurilor, Codul fiscal prevede un tratament distinct, inclusiv plafonul neimpozabil de 66.750 lei și mecanismul special de calcul pentru veniturile care îl depășesc.
Din perspectiva operatorilor, modificarea presupune configurarea corectă a sistemelor de calcul, corelarea plăților cu impozitul reținut și menținerea evidențelor necesare raportării fiscale.
Din perspectiva jucătorilor, noul barem influențează valoarea netă a sumelor primite.
Tratamentul veniturilor plătite din surse externe necesită analiză separată și nu trebuie confundat cu impozitarea finală la sursă aplicabilă în situațiile reglementate de legislația română. Exemple de calcul, momentul reținerii și situațiile în care se depune Declarația unică sunt explicate în ghidul 5 întrebări despre impozitarea veniturilor din pariuri online.
8. Impactul economic: cum afectează taxele modelul de afaceri
Actualizările succesive din perioada 2023–2026 au modificat modul în care trebuie evaluate investițiile în industria jocurilor de noroc din România. Dimensiunea pieței, evoluția încasărilor și scenariile pentru 2027 sunt prezentate în analiza piața jocurilor de noroc din România în 2026.
Pentru operatorii online, presiunea principală provine din combinația dintre taxa de autorizare de 30% din GGR, contribuția anuală fixă și obligațiile de garantare.
Pentru operatorii tradiționali, costurile sunt influențate nu numai de taxele centrale, ci și de numărul de mijloace de joc, tipul locației și condițiile de autorizare la nivel local.
Pentru furnizorii Clasa 2, taxa anuală de licență de 20.000 EUR și contribuția de 15.000 EUR trebuie analizate împreună cu obligațiile tehnice și de conformitate aplicabile fiecărei activități.
Modificările aduse prin Legea nr. 141/2025 și Legea nr. 239/2025 au introdus ori ajustat și responsabilități specifice pentru anumite categorii de furnizori B2B care deservesc operatori de jocuri online. Raportările lunare și blocarea accesului sunt detaliate în ghidul nostru în limba engleză despre obligațiile de raportare ale furnizorilor Clasa 2.
Marja operațională trebuie recalculată
O creștere a GGR nu se traduce automat într-o creștere proporțională a profitului.
Pe măsură ce veniturile cresc, taxa procentuală de autorizare poate depăși pragul minim. Operatorul trebuie să suporte și costurile de procesare a plăților, marketing, platformă, personal, securitate și conformitate.
Pentru un model financiar robust, taxele trebuie tratate separat de cheltuielile operaționale și de garanțiile financiare.
În special, capitalul necesar pentru garantare nu trebuie înregistrat automat ca o cheltuială anuală, dar trebuie inclus în analiza lichidității și a finanțării.
Concurența nu depinde numai de nivelul taxelor
Un regim fiscal mai ridicat poate favoriza operatorii care au deja infrastructură, acces la finanțare și o bază suficient de mare de clienți pentru a distribui costurile fixe.
În același timp, barierele financiare și administrative pot reduce atractivitatea pieței pentru anumite modele de business sau pentru operatorii de dimensiuni mici.
Pentru investitori, întrebarea este dacă dimensiunea pieței, potențialul veniturilor și avantajul comercial justifică structura cumulată de costuri și riscuri. O comparație cu alte regimuri de licențiere este disponibilă în registrul jurisdicțiilor, iar prețurile licențelor de cazinou online din 25 de jurisdicții în ghidul despre deschiderea unui cazinou online în 2026.
9. Priorități de conformitate pentru operatorii din România
În 2026, administrarea corectă a taxelor începe cu înțelegerea activității efectiv desfășurate.
Echipele financiare, operaționale, juridice și de conformitate trebuie să utilizeze aceeași clasificare a produselor, autorizațiilor și mijloacelor de joc.
Un operator ar trebui să aibă un registru centralizat al obligațiilor care să coreleze licențele, autorizațiile, contribuțiile, garanțiile și scadențele.
Pentru activitățile a căror autorizare este calculată în funcție de venituri, sistemul trebuie să permită reconcilierea GGR cu rapoartele tehnice, evidențele financiare și declarațiile fiscale.
Pentru locațiile fizice, registrul trebuie completat cu autorizațiile locale, hotărârile consiliilor locale și cerințele specifice amplasamentelor.
În cazul furnizorilor Clasa 2, evaluarea trebuie extinsă la activitățile efectiv furnizate, relațiile contractuale cu operatorii și obligațiile tehnice sau de raportare asociate licenței.
Scadențele sunt la fel de importante ca valoarea taxelor
Taxele anuale de licență, contribuțiile prevăzute de art. 10, taxele de autorizare și obligațiile fiscale periodice nu au întotdeauna aceleași termene de plată.
De exemplu, contribuțiile anuale prevăzute de art. 10 alin. (4) sunt, ca regulă, scadente până la 25 ianuarie pentru anii ulteriori celui de acordare a licenței. Pentru slot-machine există dispoziții specifice.
Taxele de autorizare calculate în funcție de venituri sunt supuse mecanismelor de declarare, plată și regularizare prevăzute de art. 14, în timp ce anumite taxe aferente mijloacelor de joc sunt plătite lunar.
Pentru taxele și garanțiile stabilite în EUR, echivalentul în lei se determină potrivit regulii din anexa OUG nr. 77/2009, utilizând cursul relevant publicat în Jurnalul Oficial al Uniunii Europene pentru prima zi lucrătoare a lunii octombrie din anul precedent exigibilității.
Un calendar fiscal insuficient controlat poate crea costuri și riscuri care depășesc simpla valoare a unei obligații întârziate. Calendarul lunar complet este prezentat în ghidul nostru în limba engleză despre termenele și taxele care mențin licența valabilă.
10. Concluzie: conformitatea fiscală și viabilitatea comercială trebuie evaluate împreună
România rămâne o jurisdicție importantă pentru industria europeană a jocurilor de noroc, dar cadrul fiscal și de reglementare din 2026 este semnificativ mai complex decât cel analizat în octombrie 2023.
Creșterea taxelor de autorizare prin Legea nr. 141/2025, menținerea contribuțiilor și garanțiilor financiare ridicate, precum și introducerea autorizării locale prin OUG nr. 7/2026 impun o evaluare mai atentă a proiectelor noi și a activităților existente.
Pentru operatorii online, sustenabilitatea depinde de raportul dintre GGR, obligațiile recurente și resursele necesare conformității.
Pentru operatorii tradiționali, viabilitatea trebuie verificată la nivelul fiecărei locații, ținând cont de costurile reglementate și de condițiile impuse de autoritățile locale.
Pentru furnizorii B2B, costul licenței trebuie analizat împreună cu categoria activității, responsabilitățile tehnice și obligațiile contractuale.
În 2026, un model de business viabil nu este doar unul care poate obține licența, ci unul care poate finanța, demonstra și menține conformitatea pe întreaga durată a activității.
Asistență pentru operatori, furnizori și investitori
Szilaghi Consulting oferă servicii de consultanță pentru licențierea și autorizarea jocurilor de noroc în România, structurarea societăților, conformitatea fiscală și reprezentarea în relația cu ONJN.
Asistăm operatorii și furnizorii în evaluarea cerințelor de intrare pe piață, a costurilor reglementate, a obligațiilor de raportare și a implicațiilor modificărilor legislative asupra modelului comercial.
Pentru operatorii existenți, analiza poate include evaluarea structurii actuale de licențiere și autorizare, verificarea obligațiilor fiscale, a garanțiilor și a cerințelor aplicabile locațiilor.
Pentru investitori și noi participanți pe piață, obiectivul este construirea unui model operațional care să reflecte costurile reale ale conformității înainte de asumarea unor angajamente financiare majore.
Pentru detalii, consultați serviciile de consultanță pentru jocuri de noroc sau contactați Szilaghi Consulting pentru o evaluare a proiectului.
Informațiile au caracter general și nu constituie consultanță juridică sau fiscală individualizată. Aplicarea concretă depinde de categoria licenței, natura activității, tipul de joc, situația autorizațiilor și, după caz, reglementările locale. Pentru utilizarea într-o decizie investițională, este recomandată verificarea formei legislative consolidate și a hotărârilor autorităților competente. Ultima verificare legislativă: 10 octombrie 2026.