De la declararea individuală la impozitarea la sursă
În trecut, una dintre principalele preocupări ale participanților la pariuri online era completarea declarațiilor fiscale și raportarea retragerilor către Agenția Națională de Administrare Fiscală (ANAF).
În 2026, întrebarea relevantă este diferită: cine are obligația fiscală, asupra cărei sume se calculează impozitul și cum poate fi verificată corectitudinea reținerii?
Cadrul aplicabil s-a schimbat semnificativ. OUG nr. 18/2018 a introdus reținerea la sursă pentru transferurile din conturile de joc online, eliminând mecanismul anterior de declarare individuală pentru aceste venituri. Ulterior, Legea nr. 141/2025 a majorat nivelul impozitării, cu efect de la 1 august 2025.
Aceste reguli separă două responsabilități. Jucătorul trebuie să înțeleagă suma brută retrasă, impozitul reținut și suma netă primită. Operatorul trebuie să poată demonstra modul în care a calculat, reținut, evidențiat și declarat fiscal fiecare plată relevantă.
Cele cinci întrebări de mai jos explică regimul aplicabil în 2026, cu accent pe pariurile sportive online și pe diferențele dintre operatorii licențiați în România și veniturile realizate din străinătate.
1. Mai trebuie declarate la ANAF veniturile din pariuri online?
În mod obișnuit, nu, dacă impozitul a fost reținut la sursă potrivit legislației române.
Articolul 110 alin. (3) din Codul fiscal stabilește că obligația calculării, reținerii și plății impozitului revine organizatorului sau plătitorului de venituri din jocuri de noroc.
Conform alin. (5), impozitul calculat și reținut la momentul plății este impozit final.
În practică, pentru un jucător care utilizează un operator licențiat ONJN și supus obligațiilor românești de reținere la sursă, mecanismul funcționează astfel:
- Jucătorul solicită retragerea unei sume din contul de joc.
- Operatorul determină impozitul aferent valorii brute a transferului.
- Impozitul este reținut înainte ca suma netă să ajungă la jucător.
- Operatorul achită și raportează obligațiile fiscale care îi revin.
Jucătorul nu trebuie să completeze fostul formular 200 și nici să includă aceste sume în Declarația unică doar pentru că a efectuat retrageri.
Excepția importantă: veniturile din străinătate
Situația trebuie analizată separat atunci când venitul provine dintr-o sursă externă și nu a fost supus regimului românesc de impozitare finală la sursă.
ANAF include în mod expres veniturile din jocuri de noroc realizate din străinătate printre categoriile care pot necesita declararea prin formularul 212.
Pentru veniturile realizate în 2026, termenul general de depunere este 25 mai 2027, în condițiile legislației actuale.
Obligația concretă depinde de rezidența fiscală, sursa venitului, tratamentul fiscal al plătitorului și eventualele convenții de evitare a dublei impuneri.
O distincție importantă: faptul că un operator are sediul în afara României nu înseamnă automat că toate veniturile plătite de acesta sunt tratate fiscal ca venituri din străinătate. De asemenea, o licență emisă de altă jurisdicție nu înlocuiește autorizațiile necesare pentru operarea legală pe piața românească. Regimul de licențiere ONJN este prezentat în ghidul nostru despre licența pentru jocuri de noroc în România.
2. Se plătește impozit chiar dacă jucătorul a depus mai mulți bani decât a retras?
Da. Pentru pariurile online, impozitul se calculează asupra sumei brute transferate, nu asupra profitului net obținut de jucător.
Aceasta este una dintre cele mai importante particularități ale sistemului românesc.
Depunerile, mizele și pierderile anterioare nu se deduc din valoarea retragerii pentru stabilirea impozitului pe veniturile din pariuri online.
Să presupunem că un jucător:
- depune în total 8.000 lei în contul său de pariuri;
- pierde o parte din fonduri;
- retrage ulterior 5.000 lei;
- nu realizează, în ansamblu, un profit din activitatea de pariere.
În 2026, o retragere brută de 5.000 lei intră în prima tranșă de impozitare, de 4%.
| Element | Valoare |
|---|---|
| Total depuneri | 8.000 lei |
| Retragere brută | 5.000 lei |
| Impozit reținut (4%) | 200 lei |
| Sumă netă primită | 4.800 lei |
Jucătorul are o pierdere economică raportată la fondurile depuse, însă transferul efectuat rămâne supus impozitării.
Regula reflectă diferența dintre rezultatul financiar personal și venitul brut definit pentru aplicarea impozitului.
Pentru operatori, această distincție are o consecință tehnică directă: sistemele de calcul al impozitului trebuie să urmărească plățile impozabile, nu doar soldul de profit sau pierdere al fiecărui cont.
3. Când se datorează impozitul: la câștig, la retragerea online sau la plata în agenție?
Momentul impozitării depinde de mecanismul prin care venitul este plătit.
Pariuri online: transferul din contul de joc
Articolul 110 alin. (2¹) din Codul fiscal prevede expres reținerea impozitului la fiecare transfer din contul de pe platforma de joc către contul bancar sau similar.
Prin urmare, în situația obișnuită a pariurilor online, simpla creditare a contului de joc cu rezultatul unui pariu câștigător nu declanșează reținerea impozitului aferent retragerilor.
Evenimentul fiscal relevant este transferul fondurilor din platformă.
Această diferență contează pentru reconcilierea tranzacțiilor. Un operator trebuie să distingă între pariurile decontate, modificările soldului intern, depunerile jucătorului și transferurile care generează obligația reținerii impozitului.
Pariuri în agenții fizice: plata câștigului
Pentru pariurile câștigătoare achitate într-o agenție fizică, impozitul este, de regulă, calculat și reținut de organizator la plata venitului.
Jucătorul primește suma netă și nu are o obligație ulterioară de declarare pentru venitul asupra căruia s-a aplicat impozitul final.
Nu toate tipurile de jocuri au același tratament
Codul fiscal prevede un regim distinct pentru veniturile provenite din jocurile caracteristice cazinourilor, cluburilor de poker, slot-machine și lozurilor.
Pentru categoriile cărora li se aplică acest regim, veniturile de până la 66.750 lei inclusiv, pentru fiecare venit brut primit, sunt neimpozabile. Pentru sumele care depășesc plafonul, se aplică mecanismul special de calcul prevăzut la art. 110 alin. (2²).
Acest plafon nu trebuie confundat cu tranșa de impozitare de 66.750 lei din baremul general. El nu reprezintă o scutire de 66.750 lei pentru retragerile din pariuri sportive online.
În cazul produselor care combină mai multe tipuri de jocuri, operatorul trebuie să stabilească tratamentul fiscal pe baza categoriei juridice relevante, nu doar a denumirii comerciale a produsului.
4. Cum se calculează impozitul pe pariuri online în 2026?
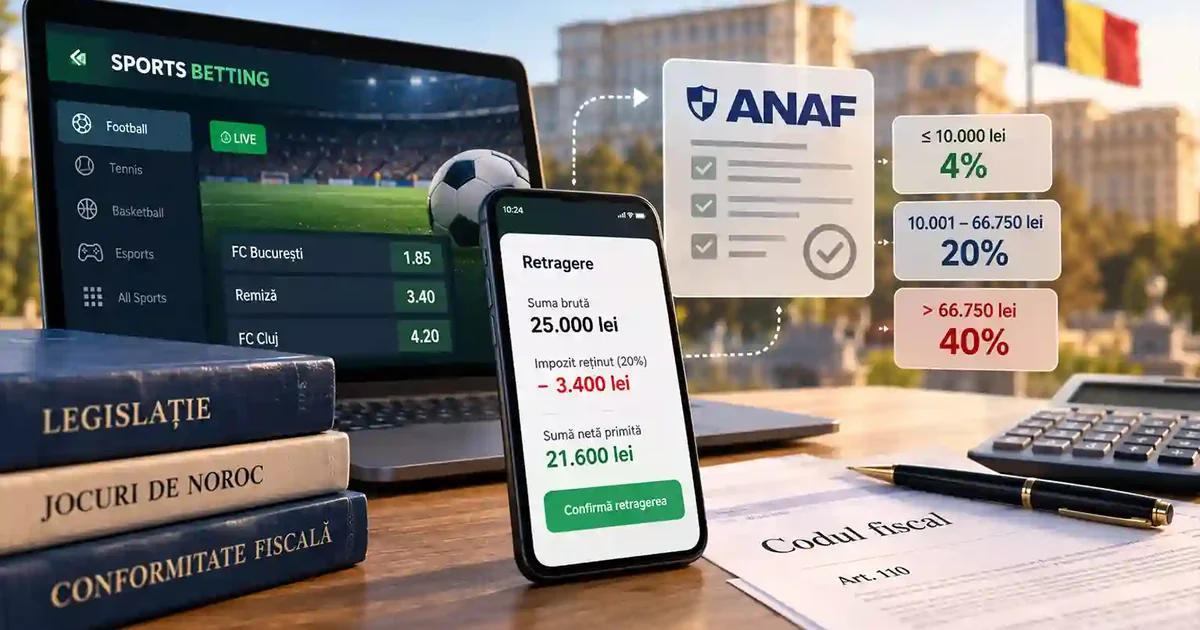
Legea nr. 141/2025 a modificat art. 110 alin. (2) din Codul fiscal, stabilind baremul aplicabil începând cu 1 august 2025 și în cursul anului 2026.
| Venit brut la fiecare plată sau retragere | Impozit datorat |
|---|---|
| Până la 10.000 lei inclusiv | 4% din suma brută |
| Peste 10.000 lei și până la 66.750 lei inclusiv | 400 lei + 20% din suma care depășește 10.000 lei |
| Peste 66.750 lei | 11.750 lei + 40% din suma care depășește 66.750 lei |
Procentele de 20% și 40% nu se aplică întregii sume retrase, ci numai părții care depășește pragul relevant, la care se adaugă componenta fixă.
Exemple practice de calcul
| Retragere brută | Impozit reținut | Sumă netă primită |
|---|---|---|
| 2.000 lei | 80 lei | 1.920 lei |
| 10.000 lei | 400 lei | 9.600 lei |
| 25.000 lei | 3.400 lei | 21.600 lei |
| 80.000 lei | 17.050 lei | 62.950 lei |
Pentru retragerea de 25.000 lei, calculul este:
400 lei + 20% × (25.000 − 10.000) = 3.400 lei.
Pentru retragerea de 80.000 lei:
11.750 lei + 40% × (80.000 − 66.750) = 17.050 lei.
Se cumulează toate retragerile dintr-un an?
Nu pentru stabilirea tranșei de impozitare aplicabile unei plăți.
Articolul 110 stabilește calculul asupra fiecărui venit brut plătit. Nu se aplică un singur barem asupra totalului anual al retragerilor unui jucător.
Aceasta are implicații pentru configurația procesării retragerilor. Operatorul trebuie să poată reproduce calculul aferent fiecărei tranzacții și să coreleze suma brută, impozitul și valoarea netă transferată.
Calculul trebuie să reflecte tranzacțiile reale și regulile legale aplicabile. Structurarea artificială a operațiunilor exclusiv pentru evitarea tratamentului fiscal corect poate ridica probleme distincte de conformitate.
Pentru verificarea operațiunilor istorice trebuie utilizat baremul în vigoare la data plății. Noile cote introduse în august 2025 nu se aplică retroactiv plăților anterioare.
5. Ce informații primește ANAF și ce documente trebuie păstrate?
Faptul că jucătorul nu mai depune, în mod obișnuit, o declarație individuală pentru veniturile impozitate final la sursă nu înseamnă că tranzacțiile sunt în afara evidenței fiscale.
Operatorii sau plătitorii care au obligații fiscale în România trebuie să determine și să vireze impozitul reținut. Conform art. 110 alin. (6) din Codul fiscal, acesta se plătește la bugetul de stat până la data de 25 inclusiv a lunii următoare celei în care a fost reținut.
De asemenea, plătitorii pentru care este aplicabilă declarația informativă 205 transmit către ANAF informațiile fiscale aferente veniturilor și impozitului reținut, potrivit reglementărilor și instrucțiunilor formularului.
Pentru jucător, un set util de evidențe include istoricul retragerilor din platformă, sumele brute și nete, impozitele reținute, extrasele bancare și identitatea operatorului care a efectuat plata.
Aceste informații pot ajuta la clarificarea diferențelor dintre suma solicitată și cea încasată efectiv sau la soluționarea unor neconcordanțe fiscale.
Pentru operatori, evidența trebuie să fie verificabilă de la început până la sfârșit.
Un proces fiscal robust corelează datele din contul de joc cu sistemul de plăți, calculul impozitului, transferul efectiv și declarațiile fiscale. Controalele ar trebui să permită identificarea plăților anulate, a tranzacțiilor nereușite, a recalculărilor și a diferențelor de reconciliere.
O raportare fiscală corectă nu depinde doar de formula matematică. Depinde de integritatea datelor care intră în acea formulă și de posibilitatea de a demonstra rezultatul.
Impozitul pe câștigurile jucătorilor se adaugă obligațiilor proprii ale operatorului față de ONJN, precum taxa de licență și taxa de autorizare. Costurile unei licențe de Clasa 1 sunt detaliate în ghidul licenței de Clasa 1 (B2C) în România, iar evoluția taxelor din 2023 în analiza noilor taxe pentru jocurile de noroc. Comparația costurilor de licențiere din 25 de jurisdicții este disponibilă în ghidul despre deschiderea unui cazinou online în 2027. Calendarul lunar al declarațiilor și plăților unui operator este prezentat în ghidul nostru în limba engleză despre termenele și taxele care mențin licența valabilă.
Ce înseamnă conformitatea fiscală în practică?
Pentru jucători, cadrul din 2026 este mai simplu din punct de vedere administrativ decât mecanismul declarării individuale utilizat anterior: în cazul operatorilor supuși reținerii finale la sursă, calculul și plata impozitului sunt realizate de plătitor.
Totuși, simplitatea nu trebuie confundată cu lipsa necesității de verificare. Valoarea brută a retragerii, suma reținută și identitatea plătitorului rămân relevante, mai ales atunci când există tranzacții în mai multe jurisdicții.
Pentru operatorii licențiați, obiectivul este mai amplu. Sistemele de joc, procesarea plăților, contabilitatea și raportarea fiscală trebuie să funcționeze pe baza acelorași tranzacții și reguli.
Un proces bine controlat permite operatorului să răspundă la trei întrebări în orice moment: ce plată a fost efectuată, de ce a fost reținut acel impozit și unde se regăsește tranzacția în evidențele fiscale.
Acesta este standardul de urmărit în 2026: un calcul fiscal corect la fiecare plată, susținut de date verificabile și de raportări consecvente.
Asistență pentru operatori și furnizori
Szilaghi Consulting asistă operatorii și furnizorii din industria jocurilor de noroc în evaluarea obligațiilor de licențiere, structurarea activităților, conformitatea fiscală și relația cu autoritățile din România.
Pentru operatorii de pariuri și jocuri online, analiza poate include clasificarea activităților, responsabilitățile fiscale ale plătitorului, procesele de reținere la sursă și coordonarea cerințelor de conformitate cu modelul operațional.
Aflați mai multe despre serviciile noastre de consultanță pentru jocuri de noroc sau contactați echipa Szilaghi Consulting pentru evaluarea unei situații specifice.
Acest material prezintă informații fiscale generale, nu consultanță juridică sau fiscală individualizată. Tratamentul concret poate depinde de rezidența fiscală a beneficiarului, natura jocului, jurisdicția și statutul plătitorului, precum și de modificările legislative ulterioare. Ultima verificare legislativă: 10 octombrie 2026.